OAB pede adiamento da reforma tributária para 2028 e alerta para aumento de custos e insegurança jurídica
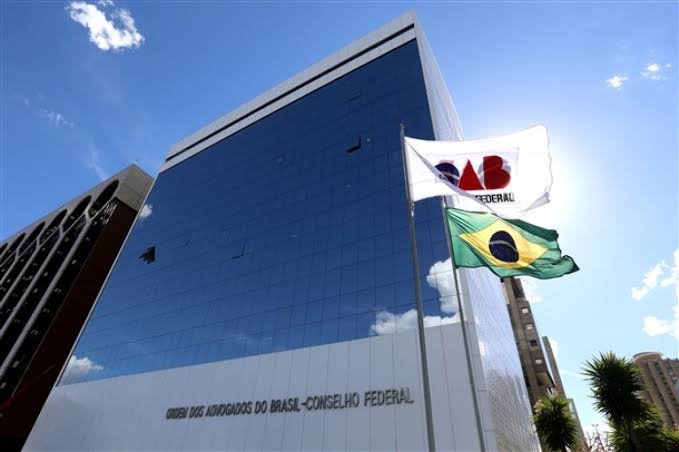
O Conselho Federal da Ordem dos Advogados do Brasil (OAB) e as 27 seccionais estaduais assinaram um manifesto defendendo o adiamento, para 1º de janeiro de 2028, das principais etapas da reforma tributária previstas para entrar em vigor em 2027. A manifestação foi divulgada na quarta-feira (4), diante de preocupações com a regulamentação do novo sistema, os custos de adaptação das empresas e a segurança jurídica dos contribuintes.
Intitulado Manifesto da OAB pela Segurança Jurídica na Implementação da Reforma Tributária, o documento sustenta que o calendário atual não oferece tempo suficiente para que empresas, profissionais e administrações públicas estejam plenamente preparados para as mudanças.
A entidade não questiona a necessidade da reforma tributária, mas argumenta que uma implementação acelerada pode produzir efeitos contrários aos objetivos de simplificação do sistema, ampliando conflitos de interpretação e a judicialização de questões fiscais.
O que a OAB quer adiar na reforma tributária?
Pelo cronograma atualmente estabelecido, 2027 será um ano importante na transição para o novo modelo de tributação sobre o consumo.
Entre as principais mudanças previstas estão a extinção do PIS e da Cofins, com a entrada da Contribuição sobre Bens e Serviços (CBS), e a instituição do Imposto Seletivo (IS), conhecido popularmente como imposto do pecado.
Também estão previstas mudanças relacionadas ao Imposto sobre Produtos Industrializados (IPI), cujas alíquotas serão reduzidas a zero, ressalvadas as exceções previstas para produtos industrializados na Zona Franca de Manaus.
A proposta da OAB é transferir para 1º de janeiro de 2028 as etapas previstas para 2027, ampliando o período de preparação e regulamentação do novo sistema.
OAB alerta para risco de aumento de impostos e preços
Um dos principais argumentos apresentados pela Ordem envolve o risco de aplicação de alíquotas elevadas sem discussão e regulamentação suficientes.
Segundo o manifesto, a falta de previsibilidade pode provocar aumento dos custos de conformidade tributária, dificuldades operacionais e divergências na interpretação das novas regras.
Na avaliação da entidade, esses problemas podem atingir diretamente a competitividade das empresas, comprometer a geração de empregos e provocar reflexos nos preços de produtos e serviços.
A preocupação também envolve a possibilidade de crescimento do contencioso tributário. Com regras complexas ou interpretações divergentes, empresas e contribuintes podem recorrer com maior frequência ao Poder Judiciário para discutir a aplicação dos novos tributos.
A OAB defende que a transição seja acompanhada de regulamentação clara, planejamento e prazo suficiente para adaptação dos setores econômicos.
Reforma tributária já começou e terá novas mudanças em 2027
A reforma tributária foi instituída pela Emenda Constitucional nº 132/2023 e regulamentada, em sua primeira etapa, pela Lei Complementar nº 214/2025.
O processo de implementação começou em 2026, com a fase de testes da CBS e do Imposto sobre Bens e Serviços (IBS).
O calendário prevê que, em 2027 e 2028, ocorra a extinção do PIS e da Cofins e a consolidação da CBS, além da instituição do Imposto Seletivo.
A substituição gradual do ICMS e do ISS pelo IBS está prevista para acontecer entre 2029 e 2032. A conclusão da transição e a vigência integral do novo modelo estão programadas para 2033.
Governo já publicou regras para o Imposto Seletivo
Em 4 de novembro de 2026, o governo federal publicou a Medida Provisória nº 1.399/2026, estabelecendo regras e alíquotas para a implementação inicial do Imposto Seletivo em 2027.
A medida prevê o início da cobrança do novo tributo em 2 de fevereiro de 2027 e estabelece um regime de transição, com regras específicas para diferentes produtos e atividades.
O episódio reforça a importância das definições regulatórias que ainda precisam ser consolidadas para a implementação do novo sistema tributário.
Pedido da OAB não altera o calendário da reforma tributária
Apesar da manifestação conjunta, o cronograma da reforma tributária continua vigente.
O documento assinado pelo Conselho Federal e pelas 27 seccionais representa uma posição institucional e uma pressão pela revisão dos prazos, mas não tem força para modificar, por si só, as datas estabelecidas na legislação.
Para que o adiamento seja efetivado, será necessária a aprovação das mudanças normativas correspondentes.
A discussão também chegou ao Congresso Nacional. Uma iniciativa da deputada federal Any Ortiz (PP-RS) busca reunir assinaturas para apresentar uma proposta de emenda à Constituição (PEC) com o objetivo de adiar para 2028 o início da cobrança da CBS e do Imposto Seletivo.
O movimento amplia a pressão política em torno do cronograma da reforma, mas ainda não representa uma mudança aprovada.
A posição da OAB coloca em evidência um dos principais desafios da reforma tributária brasileira: conciliar a modernização do sistema de arrecadação com a segurança jurídica, a previsibilidade econômica e a capacidade de adaptação de empresas e contribuintes.
Fontes e referências
- Conselho Federal da OAB – Manifesto pelo adiamento da reforma tributária
- Receita Federal – Entenda a reforma tributária do consumo
- Ministério da Fazenda – Reforma tributária e regulamentação
- Agência Gov – Governo define regras do Imposto Seletivo para 2027
- Câmara dos Deputados – Entrada em vigor da CBS em 2027
- Folha de S.Paulo – Manifesto da OAB pelo adiamento